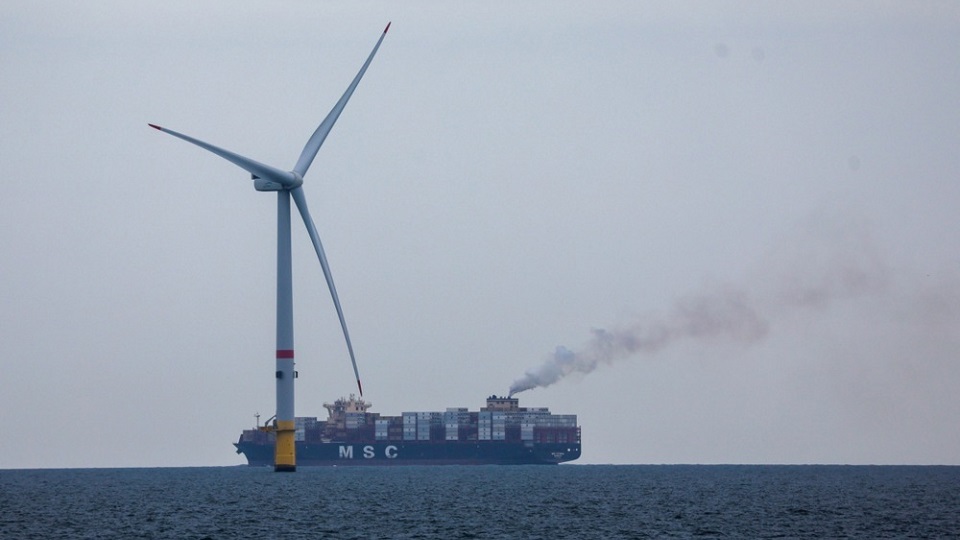
Shell привлекла Rothschild & Co. и PJT Partners для продажи портфеля офшорных ветровых электростанций — сделка, которую Bloomberg оценивает более чем в $1 млрд. Старт процесса — конец 2026 года, закрытие — 2027-й. Компания отказалась от комментариев. Но контекст говорит достаточно.
Это не разочарование в ветре — это разочарование в собственной бизнес-модели
Shell начала выходить из офшорного ветра еще в 2024-м: вернула лицензии на плавучие ветропарки MarramWind и CampionWind шотландской Crown Estate, заморозила новые разработки. Параллельно компания объединяет нефтегазовые активы в Северном море с норвежской Equinor в совместное предприятие — крупнейшего независимого производителя региона. Ветер и нефть конкурируют за один и тот же управленческий ресурс, и Shell выбрала.
То же самое сделала BP. Как отмечает Fortune, её CEO Мюррей Окинклосс признал, что компания пошла в зеленую энергетику «слишком далеко и слишком быстро». BP сокращает возобновляемый бюджет с более чем $5 млрд до $1,5–2 млрд ежегодно, продает ветровые и солнечные активы. Офшорный ветер оказался чрезмерно капиталоёмким и чересчур медленным для акционеров, привыкших к нефтяному темпу возврата инвестиций.
Продавцы уходят — но рынок не пустеет
Парадокс ситуации: именно сейчас офшорный ветер наиболее привлекателен для тех, кто не мыслит квартальными отчетами. Суверенные фонды, пенсионные фонды и инфраструктурные инвесторы — Brookfield, JERA, потенциально азиатские государственные структуры — ищут стабильные долгосрочные денежные потоки. Офшорный ветер с 20–25-летним горизонтом работы как раз это и дает.
«Shell реализует свои активы там, где её конкурентное преимущество минимально, — в разработке проектов. Покупать будут те, чьё преимущество — именно в терпеливом капитале».
— анализ Tamarindo Energy
Прецедент есть: BP передала большую часть офшорного портфеля японской JERA через совместное предприятие JERA Nex BP с общим объёмом 13 ГВт. Покупатели нашлись сразу. Google тем временем заключила PPA с Shell на нидерландском ветропарке — именно чтобы продолжить его работу после истечения срока.
Что Shell оставляет себе
Shell не выходит из зеленой энергетики полностью — она сужает фокус до торговли электроэнергией и розничной продажи. Это менее капиталоёмкий, но более прибыльный сегмент: компания покупает и перепродает электричество, а не строит турбины. Производственный риск — на покупателе активов.
- Что продается: портфель действующих офшорных ветропарков, оцениваемый более чем в $1 млрд
- Кто ведет сделку: Rothschild & Co. и PJT Partners как финансовые консультанты
- Тайминг: запуск процесса — конец 2026, закрытие — 2027
- Что остается: торговля и розница электроэнергии, СПГ, нефть и газ
Глобальный рынок офшорного ветра, по прогнозам Future Market Insights, вырастет с $64 млрд в 2025-м до $250 млрд к 2035 году. Shell продает актив на растущем рынке — просто потому, что кто-то другой может монетизировать его эффективнее.
Если среди покупателей окажутся азиатские государственные фонды или китайские энергетические игроки — это переосмыслит не только сделку Shell, но и вопрос энергетического суверенитета Европы: готов ли ЕС позволить стратегической инфраструктуре перейти в руки вне его юрисдикции?